Information générale, pas un conseil individuel · Sources officielles en fin de page.
Sur cette page Feuilleter le livre LPP : vos questions Les textes officiels Feuilleter le livre × ‹ Page Page ›
Le livre 3D demande JavaScript.
Touchez le livre pour l'ouvrir et tourner les pages. Touchez un titre pour lire le chapitre. Touchez le livre pour l'ouvrir et tourner les pages. Touchez un titre pour le surligner, touchez-le encore pour l'ouvrir. « Agrandir » met le livre en grand.
Page précédente Page suivante Agrandir
Partie 0 · Comprendre le 2e pilier 0.1 Le 2e pilier dans le système des trois piliers : La caisse de pension est le deuxième étage de la retraite suisse. Avant de lire un certificat, de racheter ou de choisir entre rente et capital, il faut savoir à quoi elle sert, et ce qu'elle ne fait pas.0.2 Lire son certificat de prévoyance, ligne par ligne : Le certificat de prévoyance arrive chaque année et finit souvent dans un tiroir. C'est pourtant le seul document qui dit ce que vous toucherez, ce que votre famille recevrait et ce que vous pouvez encore améliorer.0.3 Comment fonctionne une caisse de pension : Votre caisse de pension n'appartient ni à votre employeur ni à un assureur : c'est une institution à part, gérée à parts égales par les salariés et l'employeur. Savoir qui y décide quoi aide à lire son certificat, à comprendre un taux d'intérêt bas et à poser les bonnes questions.Partie 1 · Qui est assuré, et sur quel salaire 1.1 Qui est assuré : seuil, durée, début et fin : Qui doit être assuré, dès quand et jusqu'à quand ? Trois conditions suffisent pour la plupart des cas : l'âge, le salaire et la durée du contrat. Les exceptions, elles, font les litiges.1.2 Salaire coordonné, bonifications et cotisations : On ne cotise pas à la LPP sur tout son salaire, mais sur le salaire coordonné : le salaire AVS moins la part déjà couverte par l'AVS. C'est sur ce montant que se calculent les bonifications, donc la retraite.1.3 Temps partiel, plusieurs employeurs, contrats courts : Temps partiel, deux employeurs, contrats courts, intérim : c'est là que la LPP laisse le plus de monde au bord du chemin. Connaître les règles permet de réparer ces trous avant qu'ils ne coûtent une retraite.1.4 L'employeur : choisir, payer, annoncer, changer de caisse : L'employeur ne fait pas que payer : il choisit la caisse, avec son personnel, annonce les entrées et sorties, retient les cotisations et répond si quelque chose manque. Un bon plan de prévoyance est aussi un argument d'embauche.Partie 2 · L'épargne de prévoyance 2.1 L'avoir de vieillesse et l'intérêt minimal : L'avoir de vieillesse est une tirelire personnelle : chaque année, les bonifications y entrent, puis la caisse les fait fructifier. Sur quarante ans, l'intérêt pèse presque autant que les versements.2.2 Le rachat : combler une lacune, et ses pièges : Le rachat permet de combler un trou dans sa prévoyance : années à l'étranger, temps partiel, augmentation de salaire, divorce. Il réduit l'impôt dès l'année du versement, mais il obéit à des règles strictes.2.3 Épargner plus : plans au choix et épargne volontaire : Le rachat n'est pas la seule façon d'épargner plus dans sa caisse. Beaucoup de caisses proposent plusieurs plans au choix ou des cotisations d'épargne volontaires, prélevées chaque mois sur le salaire. Les deux outils se ressemblent, mais pas sur les points qui comptent : le délai de trois ans, l'impôt, le décès.2.4 Changer d'emploi ou partir : le libre passage : Quand on change d'emploi, l'épargne LPP suit. La loi sur le libre passage dit combien on emporte, où va l'argent et dans quels cas on peut le toucher.2.5 Acheter un logement : versement anticipé et mise en gage : Le 2e pilier peut aider à devenir propriétaire de son logement : en retirant de l'argent (versement anticipé) ou en le donnant en garantie à la banque (mise en gage). C'est souvent le coup de pouce décisif, et un choix qui pèse sur la retraite.2.6 Divorce : le partage de la prévoyance : Au divorce, la prévoyance constituée pendant le mariage se partage, comme le reste. Les règles sont précises, et elles protègent surtout le conjoint qui a réduit son activité pour la famille.Partie 3 · Les prestations 3.1 La rente de vieillesse : quand, et combien : Quand touche-t-on sa rente, et combien ? Deux chiffres répondent : l'âge de référence et le taux de conversion. Le reste dépend de votre avoir, donc de votre carrière, et du règlement de votre caisse.3.2 Le taux de conversion : d'où il vient : Le taux de conversion transforme une épargne en rente à vie. Il dépend de deux choses que personne ne maîtrise : combien de temps on vivra et ce que l'argent rapportera. C'est le chiffre le plus discuté du 2e pilier, et celui qui fait la plus grande différence sur votre rente.3.3 Rente ou capital : bien choisir : Rente à vie ou capital d'un coup ? C'est la décision financière la plus lourde d'une carrière. Il n'y a pas de bonne réponse universelle, mais il y a de mauvaises raisons.3.4 Partir plus tôt, plus tard ou par étapes : La retraite n'est plus une date fixe : on peut partir plus tôt, plus tard, ou par étapes. Chaque option a un prix et des règles, surtout pour la caisse de pension.3.5 La rente-pont AVS : financer un départ anticipé : Partir à la retraite avant 65 ans, c'est souvent vivre quelques années sans rente AVS. La rente-pont (ou rente transitoire) comble ce trou. Elle n'est pas prévue par la loi : c'est le règlement de la caisse qui l'offre, et quelqu'un doit la payer.3.6 La rente d'invalidité de la caisse de pension : Quand une maladie ou un accident empêche durablement de travailler, la caisse de pension verse une rente d'invalidité, en plus de l'AI. C'est souvent la prestation la plus importante pour un jeune salarié, et la plus méconnue.3.7 Décès : conjoint, partenaire, orphelins, capital-décès : Au décès d'un assuré ou d'un rentier, la caisse de pension protège ceux qui restent : conjoint, partenaire, enfants, parfois concubin. Encore faut-il remplir les conditions, et les avoir préparées.3.8 Coordination avec l'AVS, l'AI et l'accident : la règle des 90 % : Après un accident ou une maladie grave, plusieurs assurances paient en même temps : AI, assurance-accidents, caisse de pension. Pour éviter de gagner plus en étant invalide qu'en travaillant, la loi fixe un plafond.Partie 4 · La sécurité des caisses 4.1 Degré de couverture et sous-couverture : Une caisse de pension promet des rentes pour des décennies. Le degré de couverture dit si elle a aujourd'hui l'argent de ses promesses. Quand il passe sous 100 %, la loi oblige à agir.4.2 La liquidation partielle : Restructuration, licenciements en nombre, changement de caisse : quand un groupe d'assurés quitte la caisse, il faut partager équitablement les réserves, ou le découvert. C'est la liquidation partielle.4.3 Surveillance et fonds de garantie : Qui contrôle les caisses de pension, et que faire si l'on n'est pas d'accord avec la sienne ? Trois étages de contrôle, un fonds de garantie, et un tribunal pour les litiges.4.4 Comment la caisse place votre argent : Une caisse de pension gère plus de mille milliards de francs pour l'ensemble de la Suisse. Comment place-t-elle l'argent des assurés, et qui fixe les limites ?Partie 5 · Impôts, 3e pilier et avenir 5.1 Les impôts : cotisations, rachats, rentes et capital : Le 2e pilier est un placement fiscalement avantagé : on déduit à l'entrée, on ne paie rien pendant l'épargne, on est imposé à la sortie. Les règles fédérales sont simples, les barèmes cantonaux beaucoup moins.5.2 Le 3e pilier A, en complément : Le pilier 3a complète l'AVS et la caisse de pension, avec un avantage fiscal immédiat. Depuis 2025, on peut même rattraper les années oubliées, à certaines conditions.5.3 Les lacunes : temps partiel, interruptions, indépendance : Temps partiel, pauses familiales, années à l'étranger, statut d'indépendant : chaque écart de carrière laisse une trace dans la caisse de pension. Les repérer tôt, c'est pouvoir les combler.5.4 Les chiffres 2026 et 2027, et les réformes : Les chiffres de la LPP changent régulièrement, et les réformes se succèdent. Voici l'état au 9 novembre 2026 : ce qui vaut en 2026, ce qui change en 2027, et ce qui est en préparation.Les vidéos de ce livre
LPP : vos questions Quelle différence entre ce livre et la page LPP ? La page LPP réunit le simulateur complet et une vue d'ensemble ; le livre explique chaque sujet en profondeur, avec un schéma, la loi, un exercice, la jurisprudence et un résumé à imprimer.
lpp.html Les chiffres sont-ils à jour ? Oui : montants 2026 et 2027 vérifiés dans les textes officiels et la fiche de l'OFAS ; intérêt minimal 2027 fixé par le Conseil fédéral le 4.11.2026 ; marché selon le rapport 2025 de la CHS PP.
OFAS, CHS PP Mon règlement dit autre chose : qui a raison ? Pour le minimum légal, la loi ; pour tout ce qui va au-delà (part surobligatoire), le règlement de votre caisse. Votre certificat et votre règlement font foi pour votre situation.
LPP art. 49 Ce livre remplace-t-il un conseil ? Non : c'est une information générale. Pour une décision importante (rachat, capital, logement), demandez une simulation à votre caisse et, au besoin, un conseil indépendant.
information générale Les textes officiels
Testez vos réflexes
6 affirmations tirées au hasard parmi 6, et rien n'est enregistré ni envoyé
Ces repères n'ont pas valeur juridique. Les montants et les règles changent chaque année, et chaque situation a ses particularités. Vérifiez toujours à la source officielle citée, ou auprès de votre caisse de compensation.

 Le livre RH
 LPP
 Bien-être
 IA
 TVA
 Impôts
 Finances
 Normes RPC
 Poursuite
 Formation
 Étranger


 55 ans et plus
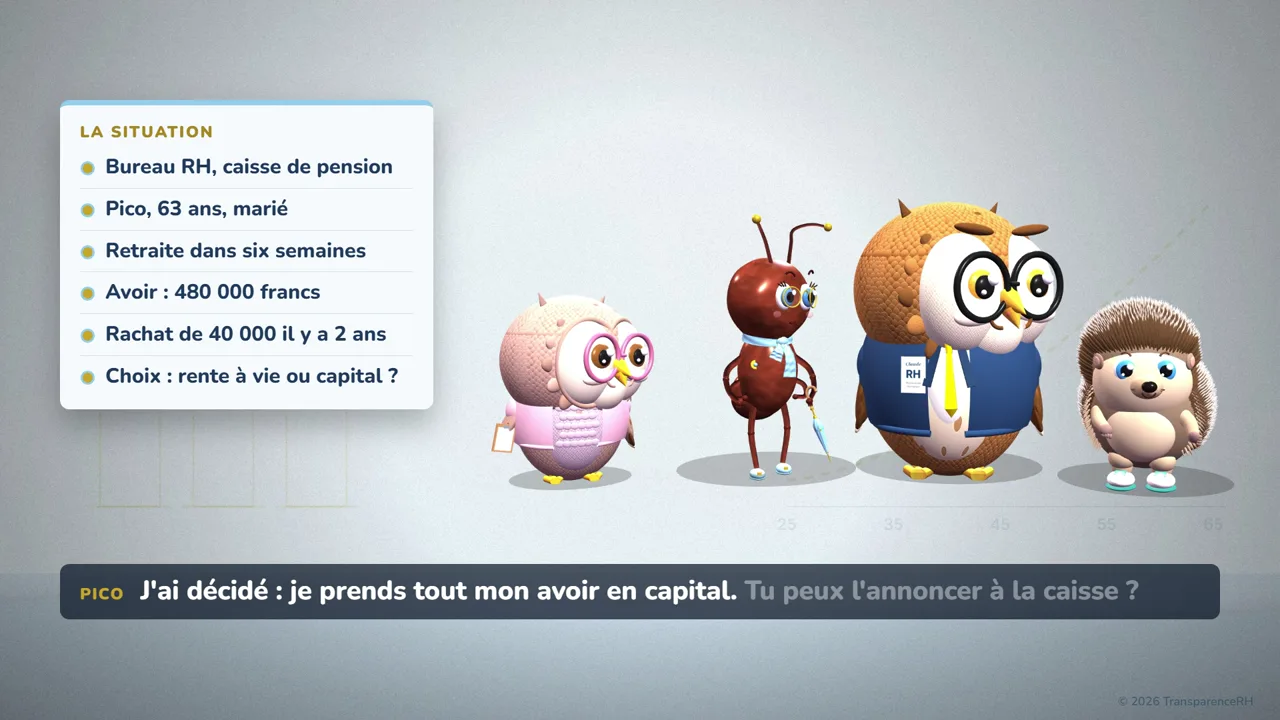 Vous êtes la RH : tout en capital ?
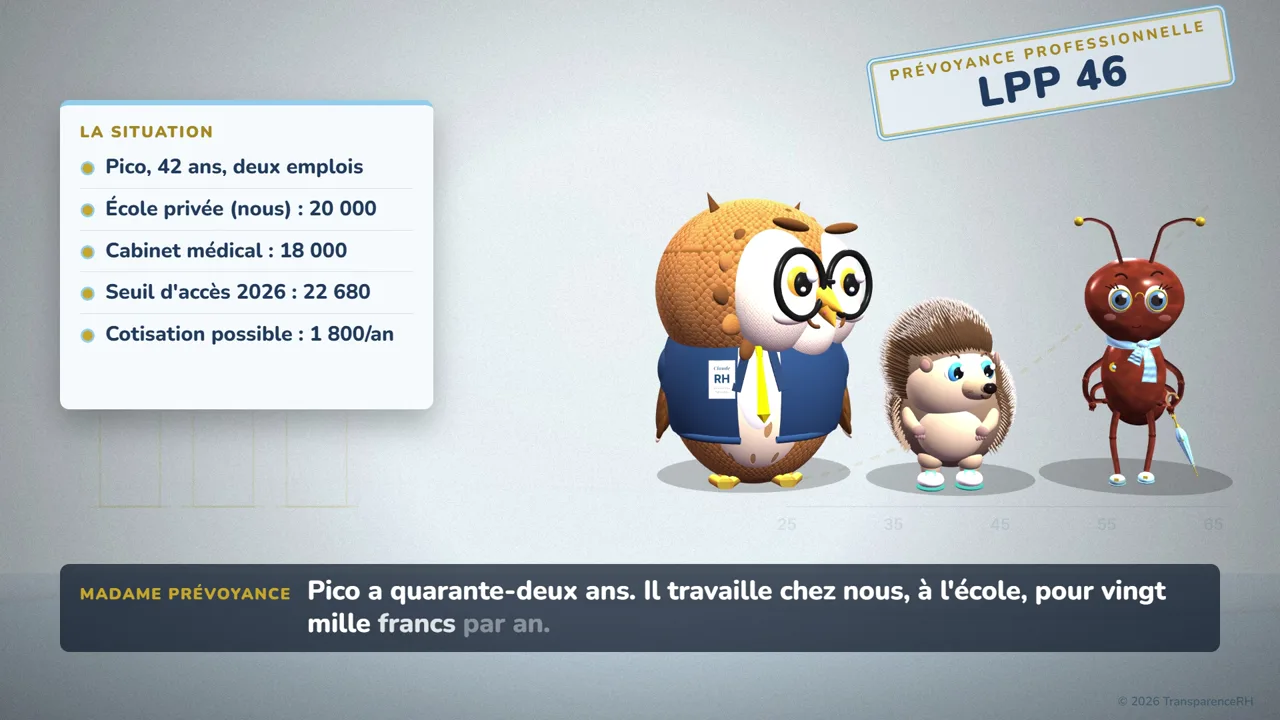 Vous êtes la RH : Pico et ses deux employeurs
