Feuilleter les deux livres Impôt fédéral direct Impôt anticipé × ‹ Page Page ›
Le livre 3D demande JavaScript.
Touchez le livre pour l'ouvrir et tourner les pages. Touchez un titre pour lire le chapitre. Touchez le livre pour l'ouvrir et tourner les pages. Touchez un titre pour le surligner, touchez-le encore pour l'ouvrir. « Agrandir » met le livre en grand.
Page précédente Page suivante Agrandir
Partie 0 · Les bases 0.1 Le système fiscal suisse et l'impôt fédéral direct : En Suisse, trois niveaux prélèvent des impôts directs : la Confédération, le canton et la commune. L'impôt fédéral direct est le plus uniforme : une seule loi, les mêmes règles partout, mais perçu par les cantons.0.2 L'assujettissement des personnes physiques : Qui doit l'impôt fédéral direct ? Celui qui vit en Suisse, sur tous ses revenus du monde ; celui qui n'y vit pas, seulement sur ce qui le rattache à la Suisse. Et les époux, ensemble, du moins jusqu'à l'imposition individuelle.Partie 1 · Le revenu 1.1 Le revenu de l'activité dépendante : Le salaire est le premier revenu imposable de la plupart des contribuables. Mais l'IFD ne voit pas seulement le versement mensuel : bonus, avantages en nature, actions de collaborateur et part privée de la voiture comptent aussi.1.2 Le rendement de la fortune et les gains en capital : La fortune rapporte des intérêts, des dividendes, des loyers : tout cela est imposable. En revanche, le gain réalisé en vendant ses titres privés est exonéré. Et les dividendes d'une participation importante ne sont imposés qu'à 70 %.1.3 La prévoyance : rentes, capitaux et rachats : La prévoyance suit une règle simple : on déduit en cotisant, on paie en touchant. Les rentes sont imposées comme un revenu ; les capitaux, à part et à taux réduit. Entre les deux, les rachats et le pilier 3a font baisser l'impôt.1.4 Le revenu des indépendants : Pour un indépendant, le revenu imposable est le bénéfice de son entreprise, établi par sa comptabilité. Avec deux différences importantes par rapport au salarié : les gains sur les biens de l'entreprise sont imposables, et les pertes se reportent sur sept ans.Partie 2 · Les déductions et le barème 2.1 Les frais professionnels des salariés : Le salarié déduit ce que lui coûte son travail : trajets, repas, autres frais. Pour l'IFD, la plupart sont des forfaits, indexés chaque année. En 2026, les montants sont restés ceux de 2025, sauf le kilomètre en voiture.2.2 Les déductions générales : Après les frais professionnels viennent les déductions générales : intérêts, pensions alimentaires, assurances, garde des enfants, dons. Elles reflètent la situation personnelle du contribuable, avec des plafonds indexés chaque année.2.3 Les déductions sociales et le barème : Une fois le revenu net établi, on retire les déductions sociales (enfants, personnes à charge, couple) puis on applique le barème progressif. Pour les familles, l'IFD ajoute une réduction directe de l'impôt par enfant.Partie 3 · Les personnes morales 3.1 L'assujettissement des personnes morales : Les sociétés et autres personnes morales paient leur propre impôt fédéral, sur leur bénéfice. Elles y sont soumises par leur siège ou leur direction effective en Suisse, sauf si elles poursuivent un but d'utilité publique.3.2 Le bénéfice imposable : Le bénéfice imposable part du bénéfice comptable, mais l'administration fiscale le corrige : elle reprend les charges non justifiées, les amortissements excessifs et les avantages accordés aux actionnaires. C'est l'exercice favori des examens.3.3 Le calcul de l'impôt sur le bénéfice : Le taux fédéral est simple : 8,5 % du bénéfice net. Mais comme l'impôt est lui-même une charge déductible, il se calcule sur le bénéfice après impôt : la charge effective est d'environ 7,83 % du bénéfice avant impôt.3.4 La réduction pour participations : Une holding qui reçoit des dividendes de ses filiales ne doit pas payer l'impôt une deuxième fois sur un bénéfice déjà imposé chez la filiale. La réduction pour participations supprime presque entièrement cette double imposition économique.3.5 L'impôt anticipé : L'impôt anticipé n'est pas l'impôt fédéral direct, mais il touche chaque PME qui verse un dividende. La société retient 35 % et les verse à la Confédération ; l'actionnaire qui déclare honnêtement son dividende les récupère. C'est un impôt de garantie : il ne coûte rien à qui déclare, et beaucoup à qui oublie.3.6 Les restructurations : Fusionner, scinder, transformer une entreprise ne doit pas déclencher l'impôt sur les réserves latentes, tant que l'activité continue en Suisse. C'est le principe de la neutralité fiscale des restructurations.Partie 4 · La procédure 4.1 Taxation, réclamation, recours et paiement : Chaque année, déclaration, taxation, et parfois contestation. La procédure de l'IFD tient en quelques délais : trente jours pour réclamer, trente pour recourir, trente pour payer, cinq ans de prescription.4.2 Le rappel d'impôt et la soustraction : Un revenu oublié refait toujours surface : l'impôt est rattrapé pendant dix ans, avec intérêts, et une amende s'ajoute. Une fois dans sa vie, la dénonciation spontanée permet d'échapper à l'amende.4.3 Les réformes votées en 2025 et 2026 : Deux réformes votées par le peuple vont changer l'impôt sur le revenu : l'imposition individuelle des couples mariés, et la fin de la valeur locative. Ni l'une ni l'autre n'est encore appliquée en 2026.Impôt anticipé · Partie 0 · Les bases 0.1 Comment fonctionne l'impôt anticipé : L'impôt anticipé est un impôt fédéral de garantie. Il est retenu à la source, au moment où l'argent sort de la société, de la banque ou de l'assureur. Il n'est pas fait pour rester dans la caisse de la Confédération : celui qui déclare honnêtement son revenu le récupère. Celui qui le cache le perd.0.2 Le débiteur, les taux et le paiement : Qui paie, combien, quand ? Le débiteur calcule lui-même l'impôt, le retient sur le versement et le paie à l'AFC sans attendre de facture. C'est l'autotaxation : un oubli coûte des intérêts dès le premier jour de retard.Impôt anticipé · Partie 1 · Les revenus de capitaux 1.1 Les dividendes et les parts de bénéfice : Le dividende est le cas d'école. Chaque fois qu'une SA, une Sàrl ou une coopérative suisse distribue son bénéfice, elle retient 35 %. Le montant, l'échéance et le bénéficiaire changent la procédure, pas le principe.1.2 Les prestations appréciables en argent : Un dividende n'a pas besoin d'être décidé par l'assemblée pour être un dividende. Quand la société donne à son actionnaire, ou à un proche, quelque chose qu'elle ne donnerait pas à un tiers, c'est une prestation appréciable en argent, aussi appelée distribution dissimulée. Elle porte l'impôt anticipé de 35 %, souvent calculé « brut pour net ».1.3 La liquidation et le rachat de ses propres actions : Quand une société disparaît, ou rachète ses propres actions, elle rend à ses actionnaires plus que le capital qu'ils ont versé. Cet excédent est un revenu : l'impôt anticipé le frappe, comme un dernier dividende. La loi donne un délai pour les rachats ordinaires, pas pour les autres.1.4 Les réserves issues d'apports de capital : L'argent qu'un actionnaire apporte au-delà du capital-actions, par un agio ou un versement supplémentaire, peut lui être rendu sans impôt anticipé, comme du capital. C'est le principe de l'apport de capital. Encore faut-il l'avoir comptabilisé à part et annoncé à l'AFC, et respecter les règles propres aux sociétés cotées.1.5 Les obligations, les avoirs bancaires et les prêts : Les intérêts des obligations suisses et des comptes bancaires suisses portent aussi l'impôt anticipé de 35 %. Les petits intérêts de compte en sont libérés, les prêts entre sociétés d'un groupe aussi. Mais un employeur qui gère l'épargne de son personnel peut devenir, pour la loi, une caisse d'épargne.Impôt anticipé · Partie 2 · Jeux et assurances 2.1 Les gains de loterie et de jeux : Un gros lot, un concours avec une voiture à gagner, un jackpot en ligne : certains gains subissent l'impôt anticipé de 35 %, d'autres pas. Tout dépend du type de jeu et du montant du gain. La règle se lit dans la LIA, mais les seuils sont ceux de l'impôt fédéral direct.2.2 Les prestations d'assurance : Un capital de retraite, une rente de la caisse de pension, le capital d'une assurance-vie : ce sont des prestations d'assurance au sens de la LIA. En règle générale, l'assureur ne retient rien et annonce la prestation à l'AFC. L'impôt de 8 % ou 15 % ne tombe que si le bénéficiaire s'oppose à cette annonce.Impôt anticipé · Partie 3 · Déclarer au lieu de payer 3.1 La procédure de déclaration : Retenir 35 % sur un dividende versé à sa propre holding, puis attendre des mois le remboursement, n'a pas de sens. La loi permet alors de déclarer la prestation au lieu de payer l'impôt. C'est la procédure de déclaration, très utilisée dans les groupes.Impôt anticipé · Partie 4 · Le remboursement 4.1 Le remboursement aux personnes physiques : Pour une personne domiciliée en Suisse, l'impôt anticipé n'est qu'une avance : elle le récupère en déclarant le revenu et la fortune qui l'a produit. La demande se fait au canton, en général avec la déclaration d'impôt, et le montant est imputé sur les impôts cantonaux.4.2 Le remboursement aux sociétés et institutions : Une société qui touche un dividende ou des intérêts subit aussi l'impôt anticipé, sauf procédure de déclaration. Elle le récupère auprès de l'AFC, pas du canton. La condition centrale : comptabiliser régulièrement le revenu comme rendement.4.3 Les bénéficiaires étrangers et les conventions : Pour un actionnaire domicilié à l'étranger, la LIA ne prévoit en principe aucun remboursement : les 35 % sont une charge définitive. Seule une convention contre les doubles impositions peut lui rendre une partie de l'impôt, et la part qui reste est l'impôt résiduel.Impôt anticipé · Partie 5 · Compta, contrôle et sanctions 5.1 Comptabiliser l'impôt anticipé : L'impôt anticipé se lit d'abord dans les comptes. Deux comptes du plan PME suffisent : 2206 « Impôt anticipé dû » chez la société qui verse, 1176 « Impôt anticipé à récupérer » chez celle qui reçoit. Si l'on passe le dividende brut, la retenue de 35 % et le versement net, le reste suit tout seul : paiement à l'AFC, attestation, remboursement.5.2 Le contrôle, la décision et les voies de droit : L'impôt anticipé repose sur l'autodéclaration : personne ne vous enverra de facture. L'AFC vérifie ensuite, parfois sur place et sans prévenir. Quand elle trouve un manquement, elle vous entend, puis décide. Contre sa décision, il y a la réclamation, puis le recours. Et l'impôt oublié se prescrit en cinq ans, avec une exception à connaître.5.3 Les infractions et les sanctions : Oublier l'impôt anticipé n'est pas qu'une dette : c'est souvent une infraction. La LIA prévoit quatre amendes, de 5 000 à 30 000 francs ou plus, punissables même par négligence. La loi sur le droit pénal administratif s'y ajoute : elle dit qui est puni dans l'entreprise, combien de temps l'affaire reste ouverte et comment éviter la peine en se dénonçant soi-même.Les vidéos de ce livre
Impôt fédéral direct : vos questions L'employeur retient-il l'impôt fédéral direct sur le salaire ? Seulement pour les personnes soumises à l'impôt à la source (en général sans permis C). Pour les autres, il remet le certificat de salaire, et l'impôt est payé sur la base de la déclaration.
art. 83 ss LIFD Pourquoi deux montants pour les frais de trajet ? L'IFD plafonne à 3 300 francs ; chaque canton fixe sa propre règle pour son impôt. Une même déclaration applique donc les deux.
art. 26 LIFD, lois cantonales Les montants changent-ils chaque année ? Oui, si l'inflation le justifie : la progression à froid est compensée chaque année. Pour 2026, seul le kilomètre en voiture a changé (0,75 franc).
art. 39 LIFD Où trouver les textes officiels ? La LIFD sur fedlex.admin.ch, les montants annuels et les circulaires sur le site de l'AFC, les réformes sur celui du DFF.
fedlex, AFC, DFF Les textes officiels Textes officiels : loi sur l'impôt fédéral direct (LIFD, RS 642.11) , Constitution fédérale, art. 128 . Montants 2026 : lettre circulaire de l'AFC du 11 septembre 2025 . Réformes : imposition individuelle , imposition de la propriété du logement . Pour la paie : le certificat de salaire , l'impôt à la source .
Sur ce site : Fiscalité, TVA et RH : les liens .
Textes officiels : loi sur l'impôt anticipé (LIA, RS 642.21) , ordonnance sur l'impôt anticipé (OIA, RS 642.211) . Pratique de l'AFC : impôt anticipé , circulaires et notices . Sur ce site : l'impôt anticipé dans le livre des impôts , fiscalité et RH .
Testez vos réflexes
6 affirmations tirées au hasard parmi 6, et rien n'est enregistré ni envoyé
Ces repères n'ont pas valeur juridique. Les montants et les règles changent chaque année, et chaque situation a ses particularités. Vérifiez toujours à la source officielle citée, ou auprès de votre caisse de compensation.

 Le livre RH
 LPP
 Bien-être
 IA
 TVA
 Impôts
 Finances
 Normes RPC
 Poursuite
 Formation
 Étranger


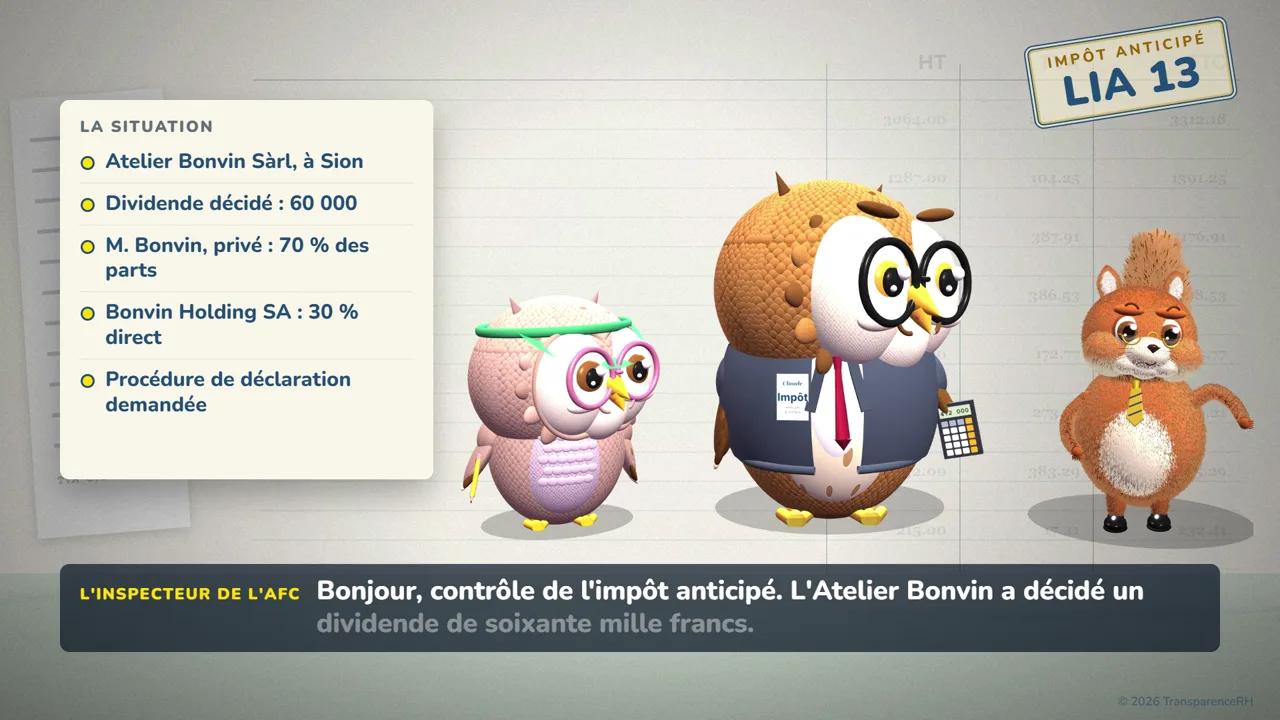 Impôt anticipé : Le dividende de l'Atelier Bonvin
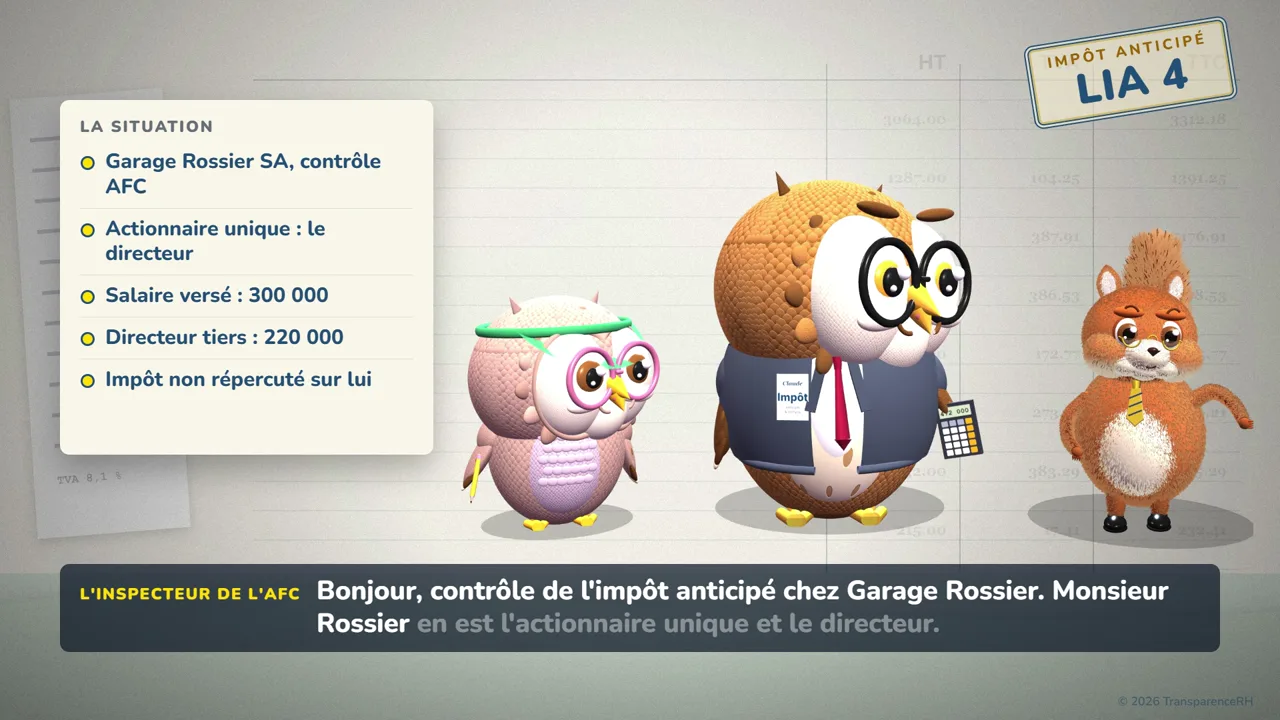 Impôt anticipé : Le salaire de Monsieur Rossier
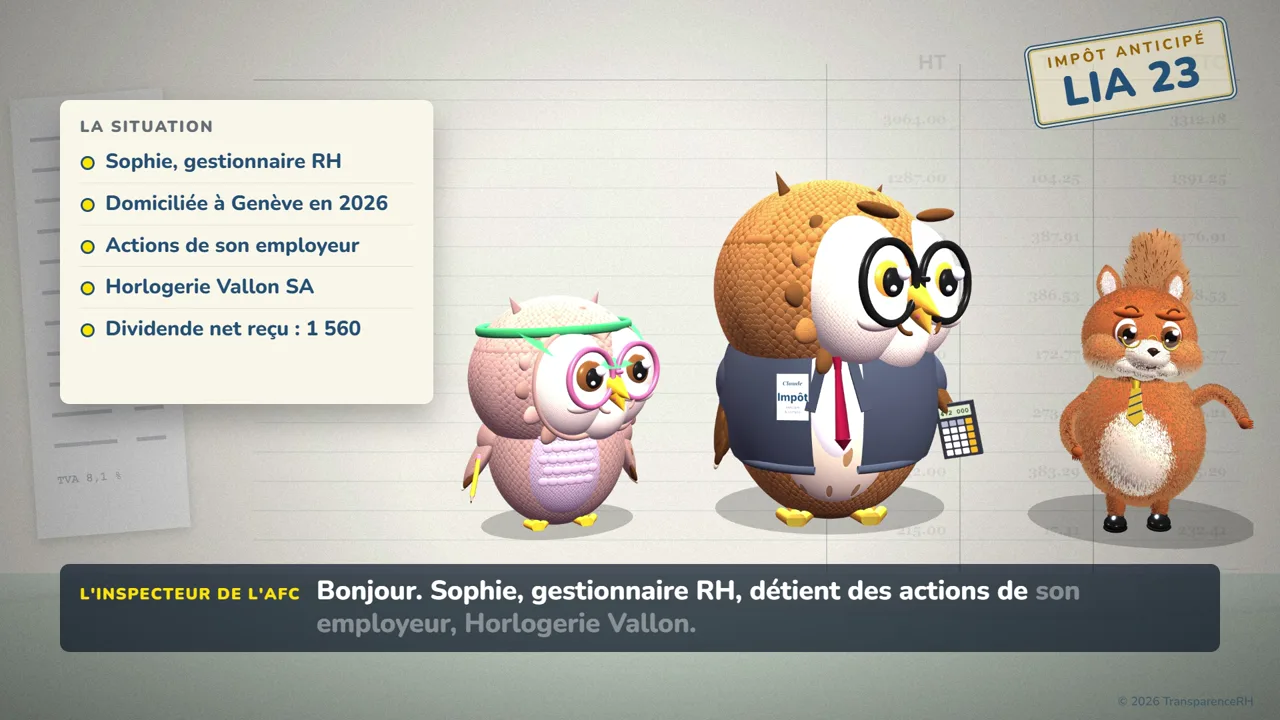 Impôt anticipé : Sophie, actionnaire de son employeur
